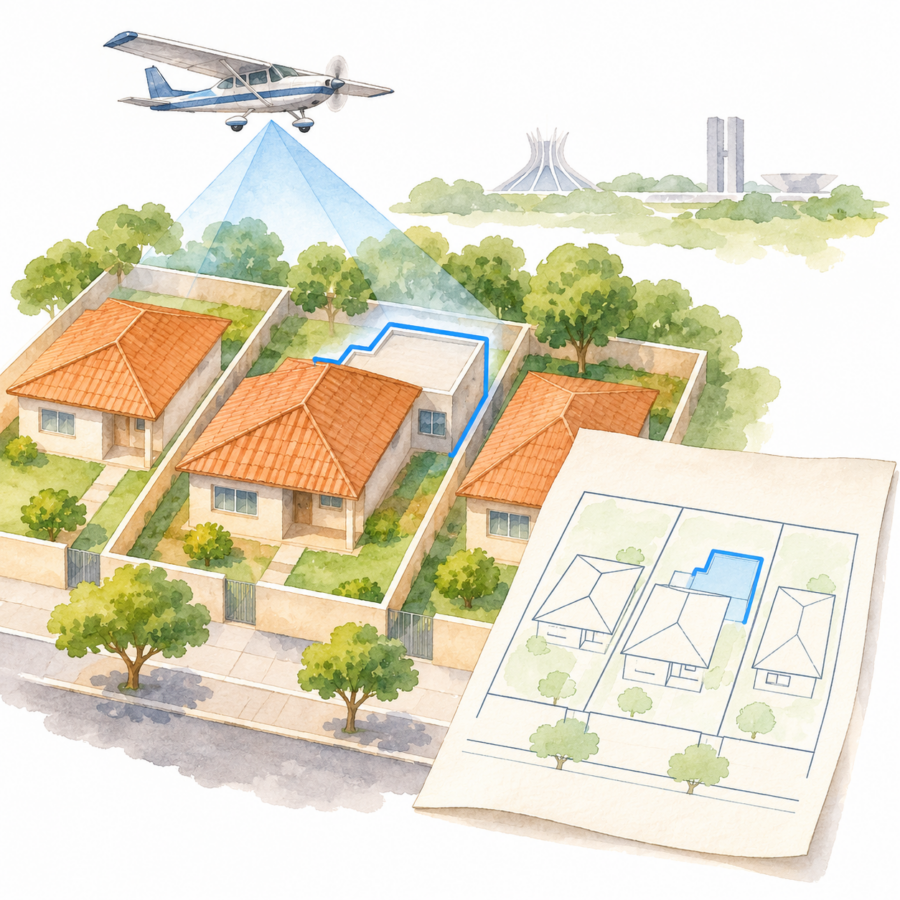
Construções que aparecem nas imagens aéreas, mas ficaram fora do cadastro usado na tributação, entrarão na revisão do IPTU de 2026 no Distrito Federal. A Secretaria de Economia utilizará um levantamento de 2023 para conferir os imóveis. A medida divulgada em 12 de novembro prevê análise individual: identificar uma área construída na imagem não produz, por si só, cobrança adicional.
Entre no canal do WhatsApp da GeocraciaO recorte alcança edificações existentes em 1º de janeiro de 2026 que não foram consideradas integralmente no lançamento original. Depois da conferência cadastral, eventual diferença será calculada sobre o imposto já cobrado. O procedimento aproxima dois retratos do mesmo imóvel: a ocupação identificada pelo levantamento aéreo e a área utilizada pela administração tributária para calcular o valor devido.
A notificação individual deverá mostrar a área anteriormente considerada, a nova área identificada, a diferença de imposto e as orientações para pagamento ou contestação. Esse detalhamento é o ponto em que a informação geoespacial se torna verificável pelo contribuinte. Sem conhecer quais medidas foram comparadas, o proprietário teria apenas o resultado financeiro, sem os elementos que explicam a revisão cadastral.
Na reportagem de Luisa Rany e Marc Arnoldi, publicada pelo Metrópoles, o pagamento adicional aparece vinculado à emissão de Documento de Arrecadação. O texto informa que a contestação deve observar o prazo legal contado da notificação. A comunicação poderá ocorrer por correspondência física, eletrônica ou pessoal, conforme os dados cadastrais e a forma de notificação adotada.
A IA pode cometer erros. Consulte as fontes e a matéria original.
Já conversou com o território hoje? Experimente a Geocracia.ai
A Carta de Serviços da Receita do DF confirma que a impugnação de IPTU/TLP é apresentada no Atendimento Virtual, com formulário e documentos exigidos no serviço. A orientação oficial distingue esse procedimento da reclamação por erro material fora do prazo. Para acompanhar a revisão, o caminho é confrontar os dados recebidos e observar as instruções da própria notificação.
Apuração complementar: Orientações da Receita do DF
ISSN 3086-0415, edição de Luiz Ugeda.